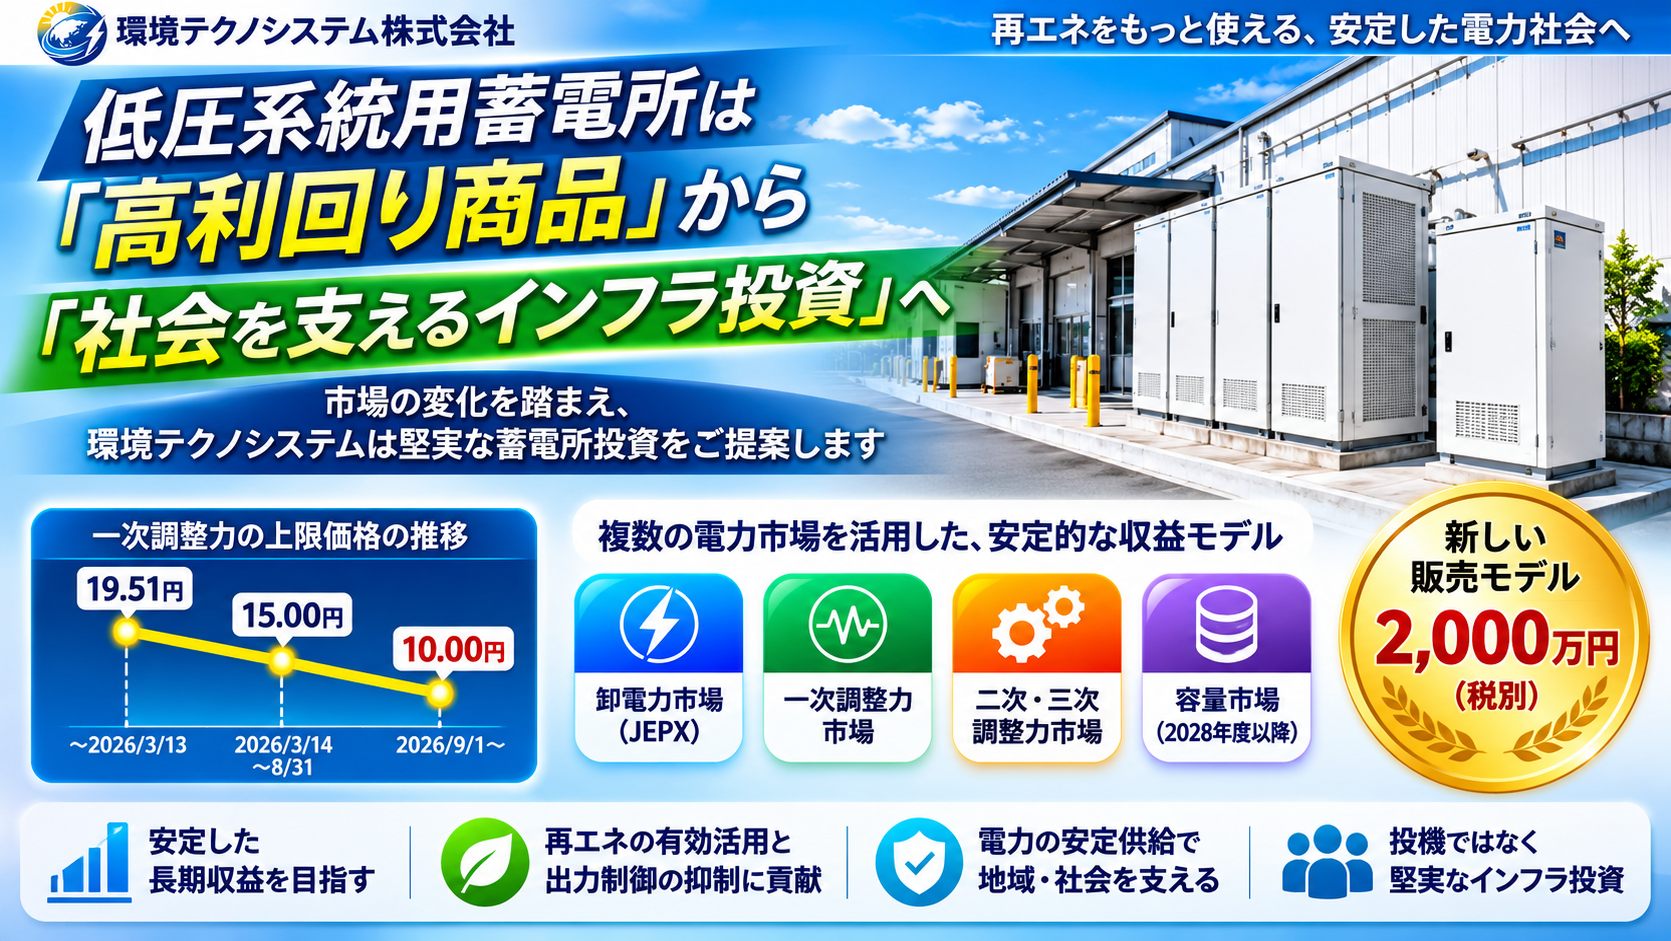
導入:高利回り商品としての系統用蓄電所ブームとその暗雲
かつて年間利回り15%以上も狙える夢の投資商品として脚光を浴びた低圧系統用蓄電所。しかし、2026年に訪れた市場の急変により、その前提が大きく崩れ去ろうとしています。
低圧系統用蓄電所は、比較的小規模な土地と設備で事業化できることから、個人投資家や中小企業、不動産事業者などにとって参入しやすい優良な投資対象として期待を集めてきました。電力の需給バランスを調整する市場を活用し、高い収益性を確保できるモデルが広く認知されていたためです。
しかし、収益の中心とされていた市場環境が急速に変化したことで、「系統用蓄電所投資はもう終わったのか?」という疑問や懸念の声が市場参加者の間で広がっています。本稿では、クリーンテック・エネルギー市場の分析視点から、いま市場で何が起きているのか、そして系統用蓄電所投資が向かう「真の姿」とは何なのかを客観的かつ緻密に解説します。
ポイント1:想定より数年早く訪れた「一次調整力市場」の価格暴落
系統用蓄電所事業の初期モデルにおいて、収益の最大の柱とされていたのが「一次調整力市場」です。一次調整力とは、電力系統の周波数が変動した際に短時間で応答し、安定供給を支える仕組みを指します。2024年4月の取引開始当初は、参入プレイヤーが限られ競争が限定的であったことから高水準の取引単価が期待でき、この一次調整力を中心とした高利回りシミュレーションが多く作成されていました。
しかし2026年に入り、制度上の上限価格引き下げと、市場参入者の増加による競争激化という「ダブルパンチ」が投資家を直撃しました。制度上の上限価格は以下のように段階的に引き下げられています。
| 適用期間 | 一次調整力の上限価格(円/ΔkW・30分) |
| 2026年3月13日まで | 19.51円 |
| 2026年3月14日〜8月31日 | 15.00円 |
| 2026年9月1日以降 | 10.00円 |
制度上の上限価格を見るだけでも、当初の19.51円から10.00円へと約49%もの大幅な引き下げが行われています。さらに投資家が注視すべきは、制度上の「上限価格」と実際の市場取引で成立する「約定価格」は異なるという点です。蓄電池の市場参入が急増したことで事業者間の単価競り下げが強まり、実際の取引価格は上限価格を大きく下回るケースが相次いでいます。
こうした低価格・高競争環境の到来は、当初「数年かけて徐々に進む変化」と見込まれていました。早期参入者が先行者利益を享受できた時代から一転し、蓄電池の急速な流入、取引制度の変更、調達量の見直しなどが一気に重なったことで、市場の成熟と競争環境が想定よりも数年早いスピードで現実に押し寄せることとなったのです。
ポイント2:「最初の3年で稼ぐ」ロケットスタートの終焉と「マルチ市場運用」へのシフト
市場環境の激変に伴い、「事業開始からの約3年間で高単価な調整力市場を活用して早期に投資元本の大半を回収する」という従来の「ロケットスタート型」モデルは完全に成立しなくなりました。今後は、事業開始初期から厳しい競争環境が継続することを織り込んだ、現実的な収益計画が求められます。
この不可避な構造変化について、エネルギー市場の現場からは次のような見解が示されています。
「初期の高収益を前提にしないことで、蓄電所を本来の姿である長期運用型のエネルギーインフラ事業として評価できるようになる」
単一の市場に依存するモデルが終焉を迎えた今、重要となるのが複数の電力市場を動的に組み合わせる「マルチ市場運用」です。主に以下の4つの市場が収益機会として挙げられます。
- ① 卸電力市場(JEPX): 電力価格が安い時間帯に充電し、高い時間帯に放電することで価格差(スプレッド)を得る取引。太陽光発電により昼間の価格が下がり、夕方に上昇する構造を活用します。ただし、充放電時のエネルギーロス(充放電ロス)や市場取引手数料を差し引いた実質的な採算性を精密に評価する必要があります。
- ② 一次調整力市場: 周波数変動に高速応答する市場。単価は下落したものの、蓄電池の優れた応答性能を直接活かせる重要な市場の一つです。
- ③ 二次・三次調整力市場: 需給バランスの回復や再生可能エネルギーの発電予測誤差に対応する市場。参加要件や指令方式が一次調整力とは異なるため、システム側の対応と適切な運用戦略が求められます。
- ④ 容量市場: 将来必要となる電力供給力(kW値)を確保するための市場。ここで投資家が留意すべきは、容量市場のメインオークションは原則として「実需給年度の4年前」に行われる点です。また低圧蓄電所の場合は複数設備を束ねるアグリゲーションが必須であり、設備を設置したからといって即座に自動的な収益が発生するわけではありません。
これら4つの市場を活用する際、それぞれの収益を単純に足し算することはできません。同一の時間帯に同一の蓄電容量を二重に売却することはできず、充電残量(SoC)や設備の充放電制約が存在するためです。市場価格推移、約定可能性、充放電ロス、設備制約をリアルタイムに計算し、最適な取引市場を選択する高度な「運用技術」こそが、これからの系統用蓄電所事業における真のコア・コンピタンスとなります。
ポイント3:2,000万円投資のリアル—算術上の利回りと現実のコスト検証
今後の系統用蓄電所投資を検討する上で、現実的なコスト構造と利回りの関係を正しく把握することが不可欠です。ここでは、環境テクノシステムが提示する基本販売モデル(九州エリア)を例に検証します。
本モデルの基本スペックおよび提供範囲は以下の通りです。
- 設置エリア: 九州エリア
- 蓄電池: WELION製半固体リチウムイオン蓄電池(定格蓄電容量 約261kWh)
- PCS(パワーコンディショナ): 125kW級
- 系統連系出力: 49.9kWを想定
- 基本販売価格: 2,000万円(税別・土地、設備、工事等を含む)
この物件における投資額2,000万円に対する、年間営業利益と単純利回りの算術的な関係は以下のようになります。
| 年間営業利益 | 単純利回り |
| 100万円 | 5.0% |
| 150万円 | 7.5% |
| 200万円 | 10.0% |
| 250万円 | 12.5% |
| 300万円 | 15.0% |
投資判断において最も警戒すべきは、「表面利回り10%ありき」で逆算した現実離れした収益シミュレーションに頼ることです。現実的な事業性を評価するためには、実際の市場データに基づく売上推計から、電力調達費、アグリゲーター手数料、保守管理費(O&M)、損害保険料、将来の設備更新費、そして蓄電池の充放電に伴う「経年劣化(デグラデーション)」を厳密に織り込む必要があります。
特に経年劣化は、年月の経過とともに利用可能な蓄電容量を減少させ、将来の売上上限を押し下げる物理的要因となります。単年度の算術的な利回りだけでなく、劣化による影響や設備更新コストを踏まえた10年、15年、20年という長期的なスパンでのキャッシュフロー検証を行ってこそ、堅実な資産形成が実現します。
ポイント4:再生可能エネルギーの弱点を補う「社会的インフラ」としての本質
系統用蓄電所の真の価値は、短期的なマネーゲームの道具ではなく、日本の再生可能エネルギーが抱える根本的な課題を解決する「社会的インフラ」にあります。
「系統用蓄電所への投資は、電力市場で収益を追求すると同時に、将来のエネルギーインフラを支える設備を保有することでもあるのです。」
太陽光発電をはじめとする再エネの最大の問題点は、「発電量を人間の需要に合わせてコントロールできない」点にあります。特に九州エリアのように太陽光発電の導入が先行した地域では、晴天時の昼間に発電量が消費量を大幅に上回り、系統の破綻を防ぐための「出力制御(発電ストップ)」が頻繁に引き起こされています。せっかくのクリーンなエネルギーが廃棄されているのが実情です。
系統用蓄電池は、この「電気が過剰に余る時間帯」に充電を行い、「電気の需要が高まる時間帯」に放電することで、電気の利用時間をシフトさせる機能を持っています。
ただし、市場・技術的観点から客観的に付言すれば、蓄電池を単に設置するだけで出力制御が自動的に解消されるわけではありません。実際の抑制解消効果は、充電を行う時間帯の設定、地域の電源構成、電力系統の送電容量制約、そしてアグリゲーターの運用戦略に大きく依存します。それでもなお、天候に左右される再エネを日本の主軸電源へと育て上げる過程において、時間軸を調整できる蓄電インフラが不可欠なピースであることは揺らぎません。
ポイント5:「投機的販売」の時代は終わり、長期保有の堅実投資へ
市場の成熟に伴い、系統用蓄電所を供給する販売事業者や業界全体の姿勢にも決定的な変化が現れています。かつてのように一次調整力市場の初期高値を前提とした過度な高利回りシミュレーションを掲げ、リスクを隠して短期的な収益のみを強調する「投機的販売」の時代は終わりを告げました。
現在、投資家から信頼を集める事業者においては、以下のような厳格な取り組みが標準となりつつあります。
- 九州エリアをはじめとする最新の市場実効価格をベースにした収益シミュレーションの策定
- 単一市場に依存せず、複数市場(マルチ市場)におけるリアルな運用制約を踏まえた検証
- 将来の設備更新費用、保守管理費、および電池の経年劣化リスクの事前織り込み
- 確定的な契約条件と、変動要素を含む市場収益予測の明確な区分けと誠実なリスク説明
一時的な高利回り数値で投資意欲を煽る手法から完全に脱却し、土地や工事費用を含めた適正な取得価格(例:2,000万円モデル)と、信頼性の高い運用体制を軸とした「長期保有型のインフラ投資」へ、業界の構造シフトが明確に進んでいます。
まとめ:未来を支える資産形成と読者への問いかけ
系統用蓄電所投資は、一次調整力市場の価格下落という市場試練を経て、短期的なハイリターンを狙う投機マネーの対象から、複数の市場を高度に組み合わせながら長期的に安定したインカムを追求する「社会インフラ投資」へと進化を遂げました。
初期のロケットスタートによる急激な原資回収は期待できなくなったものの、適正な取得価格(土地・工事等を含む2,000万円モデル)、現実的なコスト・劣化を織り込んだ収益計画、そして高度なマルチ市場運用技術を組み合わせることで、10〜20年単位で安定したリターンを生み出す事業資産として確立する道筋が整えられています。
エネルギー転換期の渦中にある今、投資家一人ひとりの姿勢が問われています。
あなたは短期的な利回りを追う「投機」を選びますか? それとも、日本の再生可能エネルギー社会の未来を足元から支える「資産形成」を選びますか?
コメント