導入(イントロダクション)
九州は、豊かな日照条件と太陽光発電の爆発的な普及により、長らく「太陽光発電の聖地」と称されてきました。しかし現在、この九州の電力市場では、従来の投資モデルを根底から覆す異次元の構造変化が猛烈なスピードで進行しています。再生可能エネルギーの出力制御問題の深刻化や、電力取引市場における価格ボラティリティの拡大は、エネルギーインフラ投資のあり方に根本的な再考を迫っています。
こうした激動の市場環境下において、感度の高い投資家や事業会社から俄かに熱い視線を集めているのが「低圧系統用蓄電所」です。かつての太陽光FIT(固定価格買取制度)投資のような単一の「売電」モデルが終わりを迎えた今、なぜ九州の地で系統用蓄電池への投資機会が急速に台頭しているのでしょうか。
本記事では、電力市場の現場で起きている最新のリアルなデータと仕組みを解き明かしながら、構造変化を好機に変える先進的なマルチ市場投資戦略について詳しく解説します。
1. 収益モデルの激変:「一次調整力」単体の落札価格が19円から1円へ暴落
九州の需給調整市場において、いま最も劇的な地殻変動が起きているのが周波数調整を担う「一次調整力オフライン」取引です。
2025年4月時点において、九州エリアにおける一次調整力オフラインの平均落札価格は約19円/kW・30分という高水準を誇っていました。しかし、市場データを詳細に追跡すると、2026年3月頃から価格の下落傾向が始まり、2026年10月には約1円/kW・30分へと劇的な暴落を記録しました。
【一次調整力オフライン平均落札価格(九州)の推移】
2025年4月:約19円/kW・30分
   ↓ (低圧蓄電池の参入急増&市場ルール変更)
2026年10月:約1円/kW・30分(急落)
この価格暴落を引き起こした最大の要因は、参入障壁の低い低圧系統用蓄電池の大量参入による供給の急増です。さらに2026年9月からは、制度変更により一次調整力の上限価格が10円に引き下げられたことも価格抑制に拍車をかけました。
これまで多くの案件で描かれていた「一次調整力単体(9円/kW・30分前後等を想定)の収益に依存するビジネスモデル」は、九州エリアにおいては完全に崩壊したと言えます。
「一次調整力オフラインだけに頼る収益モデルは、九州では価格急落により成り立たなくなりました。これからはマルチ市場運用が前提です」
単一の調整力市場だけに依存する事業スキームからの脱却は、現在の九州市場で事業性を確立するための絶対条件となっています。
2. 九州特有の「歪み」が生む好機:昼間「0.01円」の余剰電力を買って夕方に売る
一次調整力の単価暴落という厳しい局面の一方で、九州電力市場特有の構造的な「歪み」は、形を変えて巨大なアービトラージ(裁定取引)の好機を生み出しています。
JEPX(日本卸電力取引所)のスポット市場において、九州エリアは太陽光発電の圧倒的な供給余剰により、春季や秋季を中心に昼間の電力量単価が限界値である**「0.01円/kWh」**に張り付く時間帯が頻発しています。
2026年5月のJEPXスポットエリア別月間平均価格を見ると、東京が18.0円/kWh、関西が13.9円/kWhで推移する中、九州は9.5円/kWhと、四国(7.6円/kWh)に次ぐ全国的にも極めて低い水準を記録しました。本土の大規模系統エリアの中では際立った安値です。
【2026年5月 JEPXスポット エリア別月間平均価格(円/kWh)】
東京: 18.0円 | 関西: 13.9円 | 中国: 11.8円 | 九州: 9.5円 | 四国: 7.6円
※九州は昼間の0.01円時間帯が頻発するため月平均が押し下げられる
重要なのは、「月平均価格が低い」という事実の裏にある日中の値差(スプレッド)です。日没後の夕方から夜間にかけては需給が大幅に逼迫するため市場価格が急上昇し、季節や曜日によっては昼と夕方の値差が20円以上開く日も少なくありません。
昼間の平均価格の低さは、蓄電池にとって「極めて安価に充電できる環境」が整っていることを意味します。すなわち九州エリアは、**「日本で最も安く電力を買い(充電)、夕方の高値時間帯に売る(放電)」**というkWh価値のアービトラージを行う上で、国内最高峰の市場ポテンシャルを秘めているのです。
3. リスクを激減させる「4市場マルチ運用」とAI自動最適化
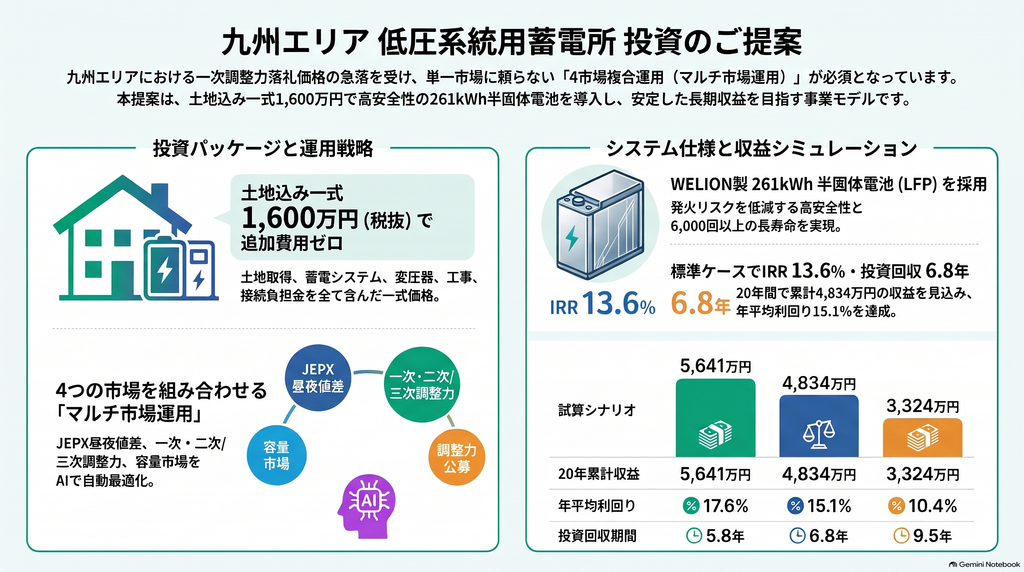
単一市場の価格変動リスクを排除し、20年間にわたり確実なキャッシュフローを積み上げる戦略が**「4市場マルチ運用」**です。電力市場が持つ3つの価値(kWh価値・ΔkW価値・kW価値)を余すことなく収益化します。
収益を最大化する4つの市場構成
- 卸電力市場(JEPX)【kWh価値・主力】 昼の0.01円時間帯に充電し、夕方の高値時に売電する値差収益。261kWhの大容量を活用し、1日あたりの売電量を最大化します。
- 一次調整力(EPRX)【ΔkW価値・補完】 系統の周波数維持に対する待機対価。後述の「ネガポジ運用」により供出量を上乗せして収益を補完します。
- 二次・三次調整力(EPRX)【ΔkW価値・拡張】 簡易指令システムの導入・整備後(2027年5月頃を予定)に順次参加し、調整力市場での収益源をさらに多角化します。
- 容量市場【kW価値・安定】 オークションで約定することで得られる毎年の固定収入(期待容量45kW)。市場価格の乱高下に左右されない事業の安定基盤(下値支持線)となります。
AIによる自動最適化とアグリゲーターの役割
この複雑なマルチ運用を司るのが、福岡に本社を置き、累計16.5億円の資金調達実績と大型併設蓄電池の運用ノウハウを持つ専門アグリゲーター**「Tensor Energy社」**のAIプラットフォームです。
AIが翌日のJEPX価格や調整力市場の需給を高精度に予測し、最も収益が高くなる充放電計画を自動作成します。さらに、充電を行いつつ待機することで供出量を通常より約15%上乗せする**「ネガポジ運用(1日48コマすべてに入札/供出量57.4kW)」**を実行し、運用効率を極限まで高めます。
[!NOTE] アグリゲーター手数料の構造 Tensor Energy社のアグリゲーション手数料は、初期費用30万円(本プロジェクトの1,600万円パッケージ価格に内包)と、運用成果に応じた**「利益の10%(利益=売上−充電費用)」**という成果報酬型の従量料金体系となっています。オーナーとアグリゲーターの利益インセンティブが完全に一致する合理的な仕組みです。
評価落選(アセスメント違反)を防ぐ「三層防御」
需給調整市場や容量市場では、指令に対する応動不良(アセスメント違反)が続くと取引停止や市場からの除名という致命的なリスクを負います。Tensor Energy社は以下の**「三層防御」**により、この運用リスクを徹底的に抑え込んでいます。
- 分散型EMS: 現地でのリアルタイム周波数計測と自端制御により通信遅延リスクを排除。
- 予備機ホットスタンバイ: 万一の機器不具合時にバックアップ体制を常時確保。
- 代替不可申請の自動化: 不可抗力による不達が発生した際、即座に手続を自動処理してペナルティを回避。
4. 125kWを「49.9kW」に絞る技術的スマートさと「半固体電池」の安全性
事業化のスピード感、制度対応、そして長期運用に耐えうる安全性のすべてを担保するため、設備および系統連系設計には高度なエンジニアリングが施されています。
低圧連系スキームと制度変更を見据えたスピードの重要性
本プロジェクトでは、定格出力125kWのパワーコンディショナ(PCS)にあえて出力制限(クリッピング)をかけ、49.9kWとして申請・連系します。
【低圧連系スキームの構成】
[ 261kWh 半固体蓄電池 ] ──> [定格125kW PCS (49.9kWに出力制限)] ──> [変圧器 (400V/200V三相)] ──> [九州電力送配電 低圧系統(<50kW)]
50kW未満の「低圧系統連系」扱いとすることで、高圧以上の案件で必須となる長期間の「接続検討」プロセスを回避し、接続申込から約3ヶ月という異例の短期間で連系承諾・事業化を可能にしています。
なお、この125kW PCSの出力制限方式(PCS設定・制御装置)が低圧扱いとして正式に承認されるよう、九州電力送配電との事前協議を確実に行った上で契約が締結されます。
[!WARNING] エネ庁による制度見直しの動向(ファーストムーバー・アドバンテージ) 現在、資源エネルギー庁の審議会等において、低圧系統用蓄電池であっても高圧同様に「接続検討」を義務付ける制度変更の議論が進行しています。制度が改正されると連系までのリードタイムが大幅に長期化するため、現行ルール下で迅速に接続申込を完了させることが、九州市場における強力な先行者優位(参入障壁の構築)につながります。
WELION製「半固体リン酸鉄リチウムイオン電池」の圧倒的スペック
蓄電池本体には、世界トップクラスの技術を誇るWELION製の**「半固体リン酸鉄リチウムイオン電池(定格容量 261.248kWh / DOD 90%)」**を採用しています。
- 熱暴走・発火リスクの根本的低減: 可燃性の液体電解液を大幅に削減した半固体構造により、従来のリチウムイオン電池と比較して著しく熱発生を抑え、熱暴走リスクを低減。近隣住民や地権者への説明、損害保険の加入において圧倒的な優位性を誇ります。
- 超ロングライフサイクル: **6,000回以上(80%EOL)**のサイクル寿命を実現。年330日(1日1サイクル)の稼働で20年経過後も当初容量の約72%を維持します。
- 過酷な環境に耐える高い保護等級: 屋外一体型キャビネット(本体IP55/電池パックIP67)を採用し、液体冷却・自動温度管理システムにより−20℃から55℃の広範な動作温度に対応。
- 多重防災システム: 煙・ガス・温度の複合センサーとエアロゾル消火設備を標準装備。
5. 土地込み1,600万円のパッケージ価格と「3つの収益シミュレーション」
本プロジェクトは、事業に必要なすべてのコンポーネントを内包した**「土地込み一式 1,600万円(税抜・税込1,760万円)」**という透明性の高い明朗な価格体系を実現しています。
パッケージに含まれる範囲(追加費用ゼロ)
- 土地(用地所有権の取得費用)
- WELION 261kWh 蓄電システム(PCS内蔵)
- 変圧器(400V ⇔ 200V 三相)
- EMSおよび現地周波数計測器
- 電力会社への接続負担金
- 設置・現地電気工事一式
運用維持費(運営費)のリアルな内訳
投資検討において極めて重要なのが、運用開始後のランニングコストです。本シミュレーションでは、年間約105万円の運営費をあらかじめ控除して収益を試算しています。
【年約105万円の運営費に含まれる具体的内訳】
・各種損害保険料(火災・動産等)  ・定期保守点検費用
・補機電力代(冷却・制御用)      ・託送料金および発電側課金
・再生可能エネルギー発電促進賦課金等・固定資産税
・将来の修繕積立金
20年間の事業性シミュレーション比較(3つのシナリオ)
市場環境の変化(JEPX値差や調整力価格)に応じた20年間の通期キャッシュフロー試算は以下の通りです。
| 評価項目 | 好調ケース | 標準ケース | 悪化ケース(ストレス値) |
| 20年累計収益(税引前) | 5,641万円 | 4,834万円 | 3,324万円 |
| 年平均収益 | 282万円 | 242万円 | 166万円 |
| 平均表面利回り | 17.6% | 15.1% | 10.4% |
| 投資回収期間 | 5.8年 | 6.8年 | 9.5年 |
| IRR(内部収益率) | 16.3% | 13.6% | 8.2% |
- ※共通条件: 投資額1,600万円(税抜)、出力49.9kW/使用可能235kWh、運用期間20年(電池劣化率 年1.5%)、年330日稼働(1日1サイクル、往復効率約86%)、一次調整力はネガポジ運用(供出57.4kW)、容量市場期待容量45kW、運営費(年105万円)およびアグリゲーター料(利益の10%)控除後の税引前数値。
シミュレーションの評価と事業構造の堅牢性
標準ケースは一次調整力単価を2.0円と設定していますが、前述の通り2026年10月時点の九州における実勢価格は約1.0円まで低下しています。そのため、思慮深い投資家にとっては、調整力価格の低迷やJEPX値差の縮小(年1%縮小)を厳格に織り込んだ**「悪化ケース」こそが実質的な投資判断のベースライン(基本シナリオ)**となります。
[!NOTE] 悪化ケース(ストレスシナリオ)の前提条件
- JEPX売電単価(夕方): 17.0円 / 充電単価(昼): 2.5円(値差が毎年1%ずつ縮小)
- 一次調整力単価: 1.8円 / 約定率: 70%
- 二次・三次調整力収益: 40万円/年(2年目〜)
- 容量市場価格: 11,000円/kW(2年目〜)
注目すべきは、この厳しい「悪化ケース」であっても、**平均利回り10.4%、投資回収期間9.5年、IRR 8.2%**という堅実なパフォーマンスを維持している点です。初期投資が1,600万円(土地込み)に抑えられていること、そして容量市場という固定収入の土台があることにより、市場の下振れリスクに対して極めて強いポートフォリオが構築されています。
結び(コンクルージョン)
再生可能エネルギーの出力制御問題が全国で最も深刻化する九州エリアにおいて、低圧系統用蓄電所は単なる高利回りの投資商品にとどまりません。昼間の余剰電力を吸収し、夕方のピーク時に系統へ供給するその存在は、地域の電力系統を安定化させる不可欠な社会インフラとしての意義を担っています。
一次調整力価格の急落が明確に示したように、特定の単一市場や安易なスキームに依存する旧来型の投資モデルは完全に終わりを告げました。しかし、九州市場が持つ圧倒的な「昼と夕方の電力値差」を正しく捉え、AIによる「4市場マルチ運用」と「高安全性の半固体電池」、そして「スピード感ある低圧連系」を組み合わせることで、リスクを最小限に抑えつつ魅力的なリターンを追求することが可能です。
変化の激しいエネルギー市場において、単一の収益源に頼るリスクを避け、先回りしたマルチ市場戦略へシフトする準備はできていますか?
コメント