太陽光や風力といった再生可能エネルギーは、いまや日本の主力電源への道を突き進んでいます。
しかし、そこには「天候次第で発電量が乱高下する」という、電力システムにとって致命的な弱点が潜んでいました。
これまでは、電気が余れば出力を制御して「捨てる」しかなく、足りなければ停電のリスクに怯えるのが常識だったのです。
この絶望的な需給ギャップを、莫大な利益を生むビジネスチャンスへと一変させる存在が現れました。それが「系統用蓄電所」です。
なぜ、ただの巨大なバッテリーが、いま投資家やエネルギー企業の熱い視線を浴びているのか。そこには、2022年から始まった劇的な法改正と、電力網のあり方を根底から覆す「インフラビジネスの革命」がありました。
蓄電池は「節約ツール」から、自立した「ビジネスの主役」へ
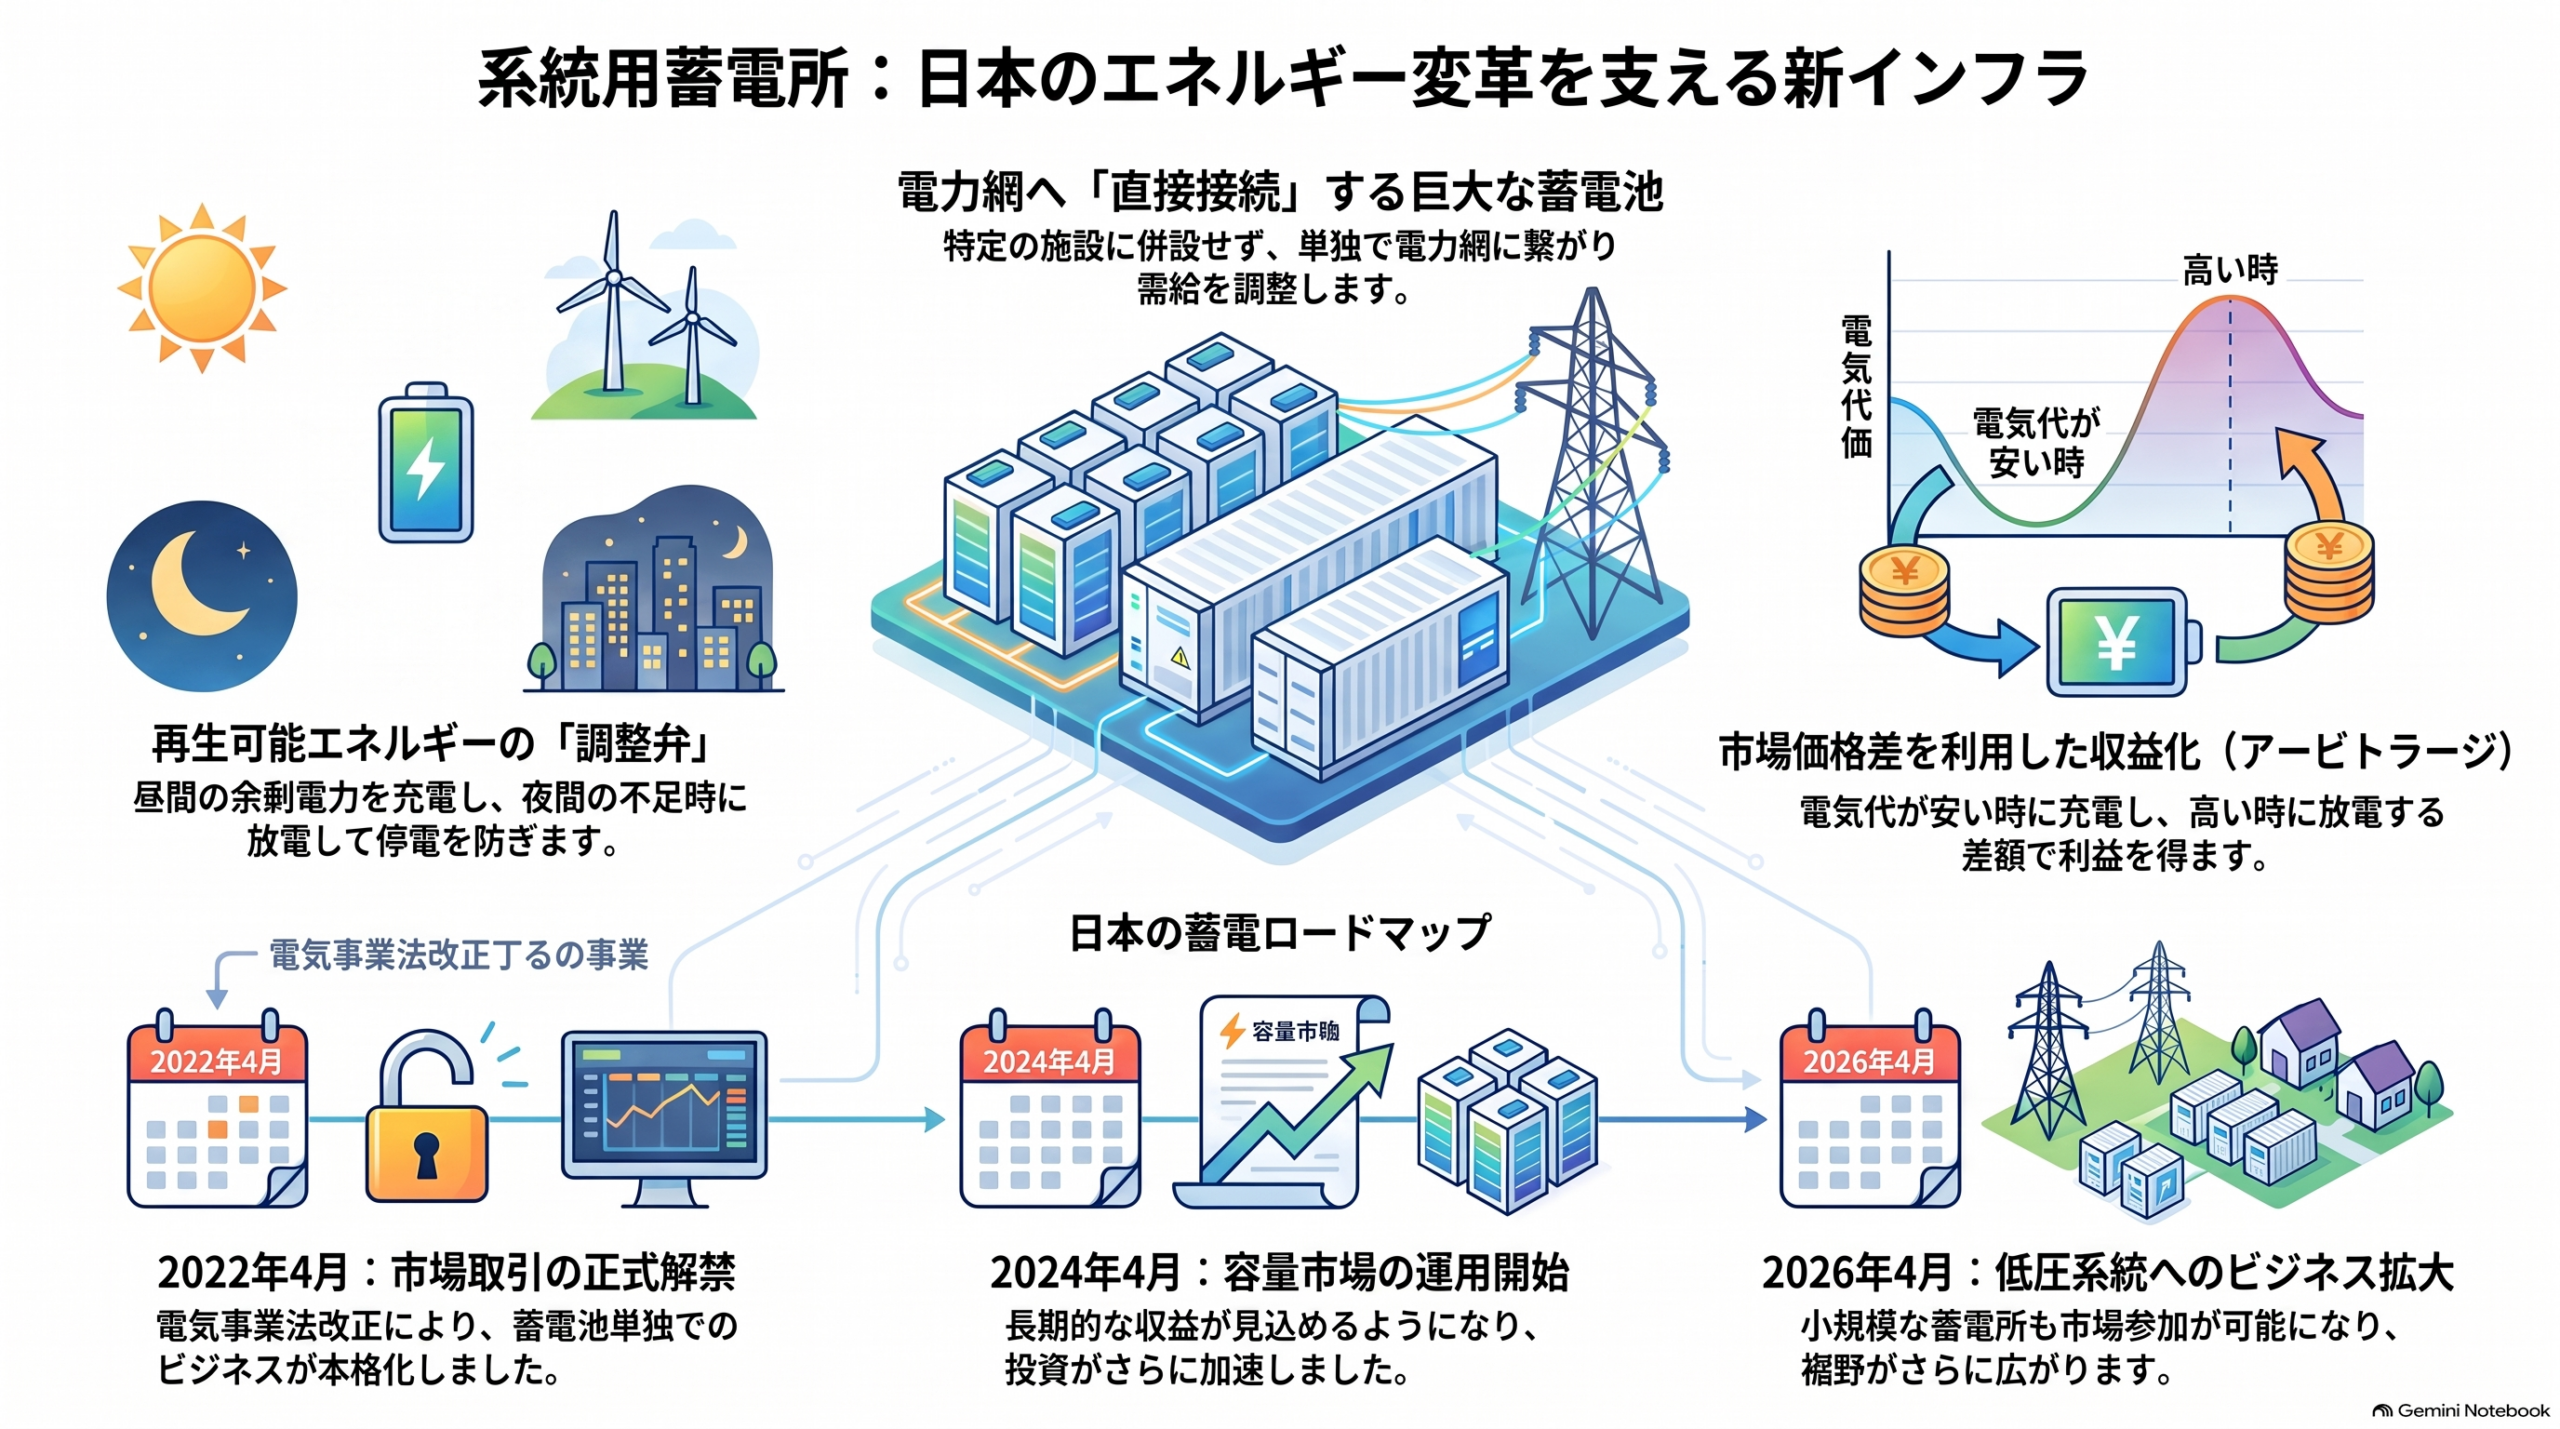
かつての蓄電池は、家庭や工場の隅に置かれ、電気代を浮かすための「脇役」に過ぎませんでした。しかし、系統用蓄電所はその概念を根底から破壊します。最大の特徴は、特定の施設に併設されるのではなく、単独で電力会社の送配電網(電力系統)に直接接続されている点にあります。
これは、蓄電池が誰かのための「付帯設備」ではなく、電力網と対等に渡り合う「独立した資産(アセット)」になったことを意味します。電力網全体の需給バランスを俯瞰し、電気が余れば飲み込み、足りなくなれば吐き出す。いわば「知的な電力のダム」として機能するこの施設は、もはや単なる機械ではなく、社会インフラを支える自立した事業体なのです。
系統用蓄電所とは、電力会社の送配電網(電力系統)に直接接続し、社会全体の電気の需給バランスを調整する大規模な蓄電施設のことです。
2022年、法改正がもたらした「発電事業」への昇格と融資の加速
日本において系統用蓄電所の建設ラッシュが突如として始まったのは、偶然ではありません。そこには明確な「制度の号令」がありました。
2022年4月の電気事業法改正。これが最大の転換点です。この改正により、10MW(1万kW)以上の大規模な系統用蓄電池が「発電事業」と同等の位置づけとして正式に認められました。それまで「単なる設備」として曖昧に扱われていた蓄電池が、法律によって発電所と同じ権利と責任を持つ「事業体」へと格上げされたのです。
この変化がビジネスに与えたインパクトは絶大です。法的な立場が明確になったことで、金融機関からの融資が受けやすくなり、大規模な資本投下が可能な土壌が整いました。さらに、2022年12月には「蓄電所」という定義が法的に確定。この一連の流れが、単なる技術的な試行錯誤を「確実性の高いインフラ投資」へと変貌させ、現在の建設ラッシュを呼び起こしたのです。
電気の「安く買って高く売る」――市場を最適化するアービトラージの合理性
系統用蓄電所の収益の柱となるのが、市場価格の変動を利益に変える「アービトラージ(差額利益)」です。
卸電力市場では、太陽光発電が溢れる日中は価格が下落し、需要が急増する夕方から夜間にかけて価格が高騰します。この激しい価格差こそが、蓄電所にとっての「商機」となります。
「電気代が安い時間帯に充電し、価格が高騰するピーク時に放電して差額で利益を得る」
これこそが、投資家たちがこの市場に熱視線を送る理由です。しかし、これは単なる利ざや稼ぎではありません。再エネの変動性という「市場の歪み」を解消し、需給を一致させる「市場の最適化装置」として機能しているのです。再エネ比率が高まれば高まるほど、この調整機能の価値は高まり、ビジネスとしての合理性はさらに強固なものへと進化していきます。
2026年、エネルギーの民主化が始まる
蓄電ビジネスの勢いは、今後さらに加速し、より私たちの身近な場所へと波及していきます。
まず大きな節目となったのが、2024年4月の「容量市場」の実運用スタートです。将来の供給力を取引するこの市場の開始により、蓄電池は日々の価格差だけでなく、長期的な収益の予見性を手にしました。これにより、投資のリスクは大幅に低減されています。
そして真の衝撃は、2026年4月に訪れます。これまでの大規模(高圧・特別高圧)な施設に加え、小規模な「低圧系統用蓄電所」の市場参加や制度整備が予定されているのです。
これは「エネルギーの民主化」の幕開けといえるでしょう。これまでの大規模資本による独占的な開発から、地域コミュニティや中小事業者が主体となる「分散型エネルギーモデル」へとチャンスが広がります。蓄電所は巨大なプラントから、街のいたるところに存在する「地域循環型のインフラ」へとその姿を変えていくのです。
結論:次世代を支配する「知的なエネルギー調整官」
系統用蓄電所は、もはや単なる「電気を貯める箱」ではありません。それは脱炭素社会において、電力網の安定と経済的利益を同時に成立させる「知的なエネルギー調整官」です。
2022年の法改正を契機に始まったこの地殻変動は、2024年の容量市場開始を経て、2026年には社会の隅々にまで行き渡る分散型インフラへと到達します。電気が余るリスクを利益へと転換し、不安定な再エネを安定した主力電源へと変えていく。この仕組みを制する者が、これからのグリーン経済を牽引していくことは間違いありません。
コメント